
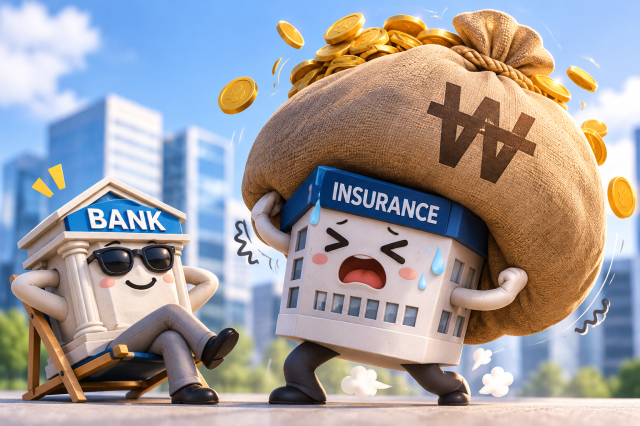
생명·손해보험사가 최근 3년간 해마다 5000억원 넘는 예금보험료를 낸 가운데 예금보험공사가 손해보험사의 예보료율을 현행보다 3.3배 수준으로 높이는 방안을 제시했다. 생명보험사 요율도 2.7배 수준으로 오른다. 보험업계는 보험계약이전 제도와 지급여력 수준을 반영해 요율을 다시 산정해야 한다고 요구하고 있다.
3일 금융권에 따르면 예보와 생명보험·손해보험·저축은행협회는 이달 말 예보료율 개편안을 추가로 논의할 전망이다. 지난달 30일 회의에서 업계가 비용 부담을 호소하자 예보 측은 제시한 요율을 낮추는 방안을 검토하겠다는 방침을 밝힌 것으로 알려졌다.
예보가 제시한 안에 따르면 손보사 요율은 0.15%에서 0.50%로 0.35%포인트 오른다. 인상 폭이 금융업권 가운데 가장 크다. 생보사 요율은 0.15%에서 0.40%로 높아진다. 은행은 0.08%에서 0.13%로, 금융투자업권은 0.15%에서 0.22%로, 저축은행은 0.40%에서 0.54%로 오른다.
손보업계의 예보료 납부액은 2023년 2233억원, 2024년 2394억원, 2025년 2504억원으로 해마다 늘었다. 생보업계는 같은 기간 3468억원, 3217억원, 2819억원을 냈다. 생·손보 합산 납부액은 2023년 5701억원에서 2025년 5323억원으로 줄었지만 3년 연속 5000억원을 웃돌았다.
지난해 납부액에 인상안의 요율 배수를 단순 적용하면 생·손보의 연간 부담은 약 1조5900억원으로 늘어난다. 지난해 대비 약 3배다. 예보료 산정에 쓰이는 책임준비금과 수입보험료 등은 그대로 두고 요율 변화만 반영한 계산이다.
예보료는 금융회사가 부실해졌을 때 예금자나 보험계약자 등을 보호하기 위해 금융회사에서 걷는 부담금이다. 보험사는 장래 보험금과 해약환급금 지급 등에 대비해 쌓아두는 책임준비금과 수입보험료의 평균에 요율을 곱해 예보료를 산정한다.
보험업계는 부실 보험사의 계약을 다른 보험사로 넘겨 보험 보장을 이어가는 계약이전 제도가 있는 만큼 실제 기금 부담 가능성을 요율에 반영해야 한다는 입장이다. 보험금 지급 능력을 보여주는 지급여력비율(K-ICS) 등 건전성 지표도 함께 고려해야 한다고 주장한다. 이달 말 협의에서는 예보가 보험업권에 제시한 인상 폭을 얼마나 조정할지가 쟁점이 될 전망이다.
권가림 기자hidden@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






