
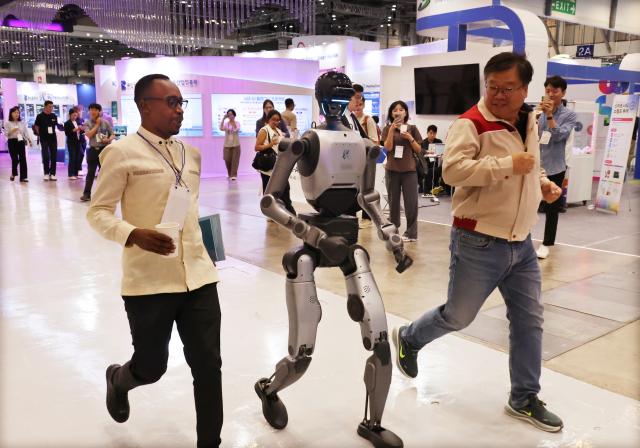
산업연구원은 16일 이 같은 내용을 담은 '제조 AX를 위한 피지컬 AI 생태계 발전 전략' 보고서를 발표했다. 보고서는 휴머노이드 등 피지컬 AI가 서비스 영역보다 제조 현장에서 먼저 상용화될 가능성이 높다고 내다봤다.
시장 성장 속도도 가파르다. 산업 자동화 부문의 피지컬 AI 세계시장은 2025년 9500만 달러에서 2032년 18억8870만 달러로 연평균 약 53% 성장할 것으로 보인다. 제조 현장은 상대적으로 학습과 상용화가 쉽기 때문이다.
현재 제조 AI 전환(AX)은 생산관리 시스템 등 운영기술(OT) 솔루션에 AI를 접목하거나 디지털 트윈, 설비 예지보전 등을 활용하는 등 공장 내 고정설비 중심으로 이뤄지고 있다. 이 같은 방식은 고난도의 비정형 업무에 여전히 인간 작업자가 필요하다. 특히 뿌리산업 등 중소 제조기업이 많이 사용하는 구형 설비에는 AI를 적용하기 어렵다는 한계가 있다.
특히 행동 데이터 측면에서 한국은 강점을 가지고 있다. 산업연은 피지컬 AI 생태계의 핵심 요소로 폼팩터 개발·설계, 제조 특화 AI 행동 학습, 액추에이터, 로봇손, AI 파운데이션 모델, 온디바이스 AI 반도체 등 6가지를 꼽았다.
문제는 AI 로봇이 학습하는 행동 데이터가 특정 로봇의 형태와 구조인 폼팩터에 종속된다는 점이다. 자체 로봇 없이 국내 제조 현장을 해외 기업에 제공할 경우 국내에서 생산된 행동 데이터가 고스란히 글로벌 기업의 로봇 경쟁력 향상에 활용될 수 있다는 것이다. 이준영 산업연구원 부연구위원은 "우리 로봇 없이 제조 현장만 내어 주면 우수한 우리 제조 인프라가 글로벌 피지컬 AI 기업의 테스트베드로 전락할 수 있다"고 우려했다.
이에 산업연은 국내 피지컬 AI 로봇을 확보하고 이를 중심으로 국내 생태계를 확대해야 한다고 제언했다. 단기적으로는 한국이 비교우위를 가진 제조 특화 행동 학습을 중심으로 글로벌 기업과 협력해 시장 진입 기반을 마련한 뒤 중장기적으로는 자체 폼팩터와 핵심 부품 등 내재화가 가능한 분야를 육성해야 한다는 것이다.
정부가 추진 중인 'AI 로봇 글로벌 3강 도약' 정책도 자체 로봇 폼팩터 개발을 중심으로 보완할 필요가 있다고 봤다. 산업연은 제조 현장 도입 단계 역시 기술 성숙도에 따라 경량 작업용, 범용 작업용, 고강도 작업용 로봇 순으로 확대하는 로드맵을 제시했다. 산업단지 단위로 AI 로봇 학습 인프라를 조성해 자체 도입 여력이 부족한 중소·중견 제조기업의 AX를 지원해야 한다는 제안도 나왔다.
이 부연구위원은 "민간 중심의 강력한 피지컬 AI 생태계를 지닌 미국과 달리 중국은 국가 주도 전략으로 미국을 빠르게 추격하고 있다"며 "우리나라도 정부가 주도적 역할을 맡아 우수한 제조 인프라를 우리 로봇으로 학습시키는 선순환을 서둘러 만들어야 한다"고 강조했다.
김성서 기자biblekim@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






