
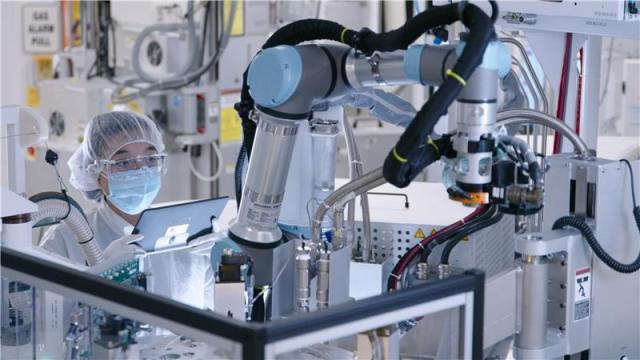
미국 반도체 장비업체 램리서치의 실적 전망치가 시장 기대치를 충족하지 못하면서 22일(현지시간) 주가가 12% 가까이 급락했다.
메타플랫폼의 인공지능(AI) 투자 재원 조달 계획으로 AI 투자 회의론이 다시 불거진 가운데 램리서치 실적 전망까지 실망스럽게 나오면서 나스닥지수는 2.6%, 필라델피아 반도체지수는 6.7% 하락했다.
램리서치는 전날 장 마감 후 2027회계연도 1분기(7∼9월) 실적을 발표했다. 매출은 82억2천만 달러로 시장 전망치(81억 달러)를 웃돌았다. 전 분기 대비 22%, 작년 동기 대비 54% 각각 증가한 사상 최대 규모 매출 실적이다.
조정 주당순이익(EPS)도 2.20달러로 시장 전망치(2.18달러)를 넘었고, 전 분기 대비 21% 성장했다. 영업이익률은 40.2%로 전 분기(38.4%) 대비 1.80%포인트 상승했다.
D램이 성장을 이끌 것이라며 지금을 '다년간 투자 사이클의 초기 단계'라고 설명했다. 램리서치 매출에서 한국은 20%를 차지한다.
문제는 다음 분기 실적 전망이었다. 램리서치는 2분기(10~12월) 매출을 82억~90억 달러로 제시했다. 중간값(86억 달러)은 시장 컨센서스(85억4천만 달러)를 소폭 웃돌지만 전 분기 대비 5% 성장하는 데 그치는 수준이다. 영업이익률 가이던스도 39.5~41.5%로 전 분기와 비슷할 것으로 전망했다.
매출 성장률과 수익성 개선 폭이 둔화할 것이란 우려가 커지면서, 22일(현지시간) 램리서치는 전일 대비 11.8% 하락한 230.15달러에 거래를 마쳤다.
램리서치 목표주가도 하향 조정됐다. 니덤은 목표주가를 390달러에서 290달러로, 모건스탠리는 385달러에서 339달러로 각각 내렸다. 두 곳 모두 투자의견은 유지했다.
반도체 관련주도 일제히 동반 하락했다. 어플라이드머티어리얼즈가 8.2%, 네덜란드 ASML이 6.9%, 마이크론이 6.3%, 엔비디아가 4.4% 각각 떨어졌고, 이에 필라델피아 반도체 지수도 6.7% 넘게 하락했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






