
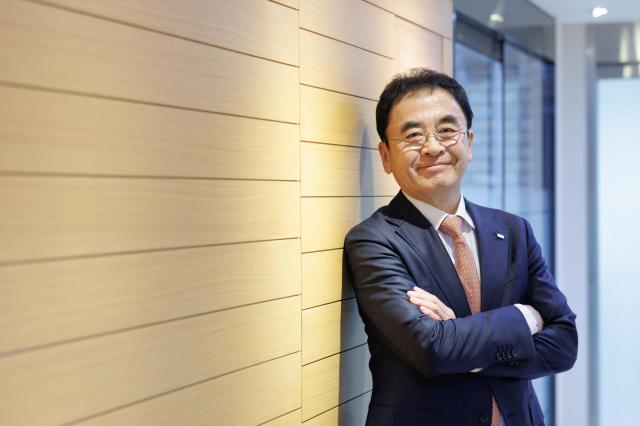
“상품이 문제가 아니라 사려는 사람의 금융 여건이 문제라는 게 현장의 판단이다.”
장영호 한국부동산마케팅협회 회장은 아주경제와의 인터뷰에서 지방 미분양 해소를 위해 실수요자의 자금조달 여건을 개선해야 한다고 강조했다. 수도권 집값 상승을 억제하기 위한 규제와 지방 미분양 해소 대책을 구분하고, 기존 분양계약자의 잔금대출도 보호해야 한다는 주장이다.
국토교통부의 ‘2026년 8월 주택통계’에 따르면 지방 미분양은 4만9998호로 한 달 새 1240호 늘었다. 전국 미분양의 72.3%가 지방에 집중됐다. 준공 후 미분양도 전국 2만8080호 가운데 지방이 2만3711호로 84.4%를 차지했다.
장 회장은 “지방 미분양 주택 취득까지 투기 목적의 다주택 보유와 같은 기준으로 규제하는 게 적절한지 재검토할 필요가 있다”고 말했다.
협회는 지방 미분양 주택 구입 시 주택 수 산정에서 제외하는 특례를 준공 전 물량까지 확대하는 방안을 정부에 건의했다. 면적·가격 요건 완화와 국세·지방세의 적용 기준 정비, 한시적 지원의 상시화도 요구했다.
장 회장은 “수요를 끌어오는 조치는 켰다 껐다 할 것이 아니라 항구화해야 한다”며 정책의 지속성을 강조했다. 미분양 주택 최초 취득자에 대한 양도소득세 감면과 비수도권 준공 후 미분양 아파트의 매입임대 활용 확대도 제안했다.
금융규제에도 지역별 여건을 반영해야 한다는 입장이다. 협회는 비수도권 주택담보대출의 스트레스 총부채원리금상환비율(DSR) 완화 특례를 유지하고 지방 미분양 취득 시 스트레스 금리 적용을 배제하는 방안을 건의했다.
이미 분양계약을 체결한 수분양자의 자금조달 문제도 짚었다. 중도금대출을 잔금대출로 전환할 때 적용 규정이 달라지면 당초 예상한 금액을 빌리지 못할 수 있다는 것이다.
그는 “계약금을 이미 납부한 수분양자가 잔금을 마련하지 못하면 계약금을 포기하거나 손실을 감수하고 분양권을 처분해야 하는 상황에 놓일 수 있다”고 지적했다.
협회는 규제 시행 이전 입주자모집공고가 이뤄진 사업장의 잔금대출에 종전 주택담보대출 한도를 적용하고, 담보인정비율(LTV)과 DSR 등의 경과 기준도 정비할 것을 요구했다.
다만 장 회장은 지방에서도 공급물량과 분양가격에 따라 청약 반응이 다른 만큼 일부 단지의 성과를 시장 전체의 회복으로 해석해서는 안 된다고 봤다.
그는 “수도권 주택가격 안정을 위한 관리와 지방 미분양 해소를 위한 지원은 구분해야 한다”며 “실수요자가 실제로 주택을 구입하고 입주할 수 있도록 세제·금융제도를 정비해야 한다”고 강조했다.
김승현 기자raon@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






