
한국 증시를 주시하는 해외 투자자들이 적지 않지만 내부 정책과 컴플라이언스 부담 등으로 적극적인 주주 관여에 나서지 못하고 있다는 진단이 제기됐다. 한국 기업의 지배구조 개선과 주주환원 확대를 긍정적으로 평가하면서도, 개혁 조치가 실제 기업 현장에서 얼마나 이행되는지가 해외 투자자들의 참여를 좌우할 것이라는 분석이다. 내년 정기주주총회를 개혁의 시험대로 꼽은 가운데, 내후년부터 보다 본격적인 변화를 확인할 수 있을 것이라는 전망도 나왔다.
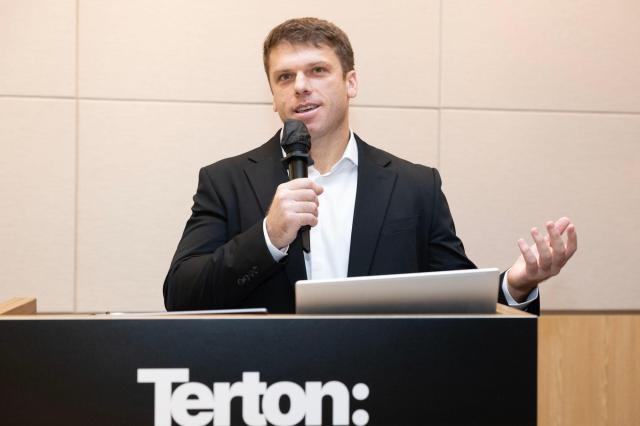
라이언 알버트 터톤캐피탈 대표는 17일 서울 여의도 FKI타워에서 열린 기자간담회에서 "많은 투자자들이 한국 시장을 예의주시하고 있지만 내부 정책상 큰 목소리를 내지 못하고 있는 상황"이라며 이같이 밝혔다. 해외 투자자들이 한국 시장의 저평가 매력과 지배구조 개선 가능성에 주목하고 있지만 실제 공개적인 주주 관여 활동으로 이어지기까지는 넘어야 할 실무적 장벽이 있다는 설명이다.
터톤캐피탈은 한국을 중심으로 아시아태평양 지역 상장기업에 장기 투자하는 미국 투자회사다. 기업의 잠재가치와 주주가치 제고 가능성을 주요 투자 기준으로 삼고, 경영진과 이사회에 의견을 전달하는 방식으로 주주 관여 활동을 펼친다. 국내 기업 10여곳에 투자하고 있으며 최근 골프존홀딩스와 오리온, 동아제약을 대상으로 공개적인 주주 관여 활동을 진행해왔다.
대학시절 야구선수로 활동한 알버트 대표는 한국의 밸류업 개혁이 야구 경기로 치면 "2회나 3회 정도"에 와 있다고 평가했다. 제도 도입 자체가 1회였다면 이제는 이를 실제 기업 현장에 적용하는 단계에 진입했다는 의미다. 그는 "4회부터 6회까지는 추가적인 다양한 개혁안들이 도입되고, 개혁안이 시행돼 결과를 만들어가는 과정이 7회와 8회로 이어질 것"이라고 설명했다.
해외 투자자들이 공개적인 주주 관여에 나서기 어려운 이유로는 내부 승인과 컴플라이언스 절차를 들었다. 알버트 대표는 "공개적으로 어떤 행동을 하거나 서한을 보내는 방식의 조치를 취하려면 컴플라이언스 측면에서도 상당한 노력이 필요하다"며 "해외 펀드들은 더더욱 그렇다"고 말했다. 투자 기업에 개선을 요구하는 서한을 보내거나 공개적으로 문제를 제기하려면 사전에 내부 정책과 절차를 정비해야 하는데, 아직 그럴 준비가 충분하지 않은 펀드가 많다는 것이다.
국내에서 의결권을 행사하는 과정의 운영상 부담도 언급했다. 그는 "한국에서 투자를 하고 표결권을 행사하기 위해서는 현금을 한국에 보유해야 하는 부분들이 있다"며 "기술적인 측면이 아주 크게 작용하지는 않지만 표결 행사나 공개적인 조치를 취하기 위해 추가적인 노력이 필요하다는 점도 하나의 요인일 수 있다"고 말했다.
이런 점에서 알버트 대표는 2027년 정기주총을 밸류업 개혁의 이행 여부를 확인할 시험대로 주목했다. 그는 "다양한 개혁 조치들이 시험대에 오르게 될 2027년 정기주총 이후의 상황을 조금 더 지켜봐야 한다"며 "2028년에는 좀 더 본격적인 변화를 볼 수 있지 않을까 싶다"고 말했다. 다만 밸류업 개혁 조치가 제대로 이행되지 않거나 오히려 후퇴할 경우 해외 투자자 유입에 걸림돌이 될 수 있다고 경고했다. 그는 "개혁 조치가 제대로 속도를 내지 못하고 역행한다면 해외 투자자 유입에 있어 가장 우려되는 부분이 될 것"이라며 다음 주총 시즌을 주의 깊게 지켜보겠다고 했다.
한국의 밸류업 추진 속도에 대해서는 일본과 비교해 빠른 진전을 이뤘다고 평가했다. 알버트 대표는 "한국은 지난 2년 반 동안 일본이 10년 넘게 걸려 달성했던 변화를 이뤘다고 생각한다"고 말했다. 다만 양국의 지배구조 차이를 고려한 추가적인 제도 개선이 필요하다고 봤다. 한국은 지배주주가 20~40% 수준의 지분으로 경영권을 행사하는 사례가 많은 반면 일본은 그 비중이 상대적으로 낮다는 의미다. 그는 "소액주주들도 지배주주와 동일한 처우를 받을 수 있어야 한다"고 강조했다.
한국 증시의 저평가 원인으로는 지배구조와 지배주주의 의사결정 구조를 지목했다. 알버트 대표는 "많은 상장사에서 창업주 일가가 20~40%의 지분을 갖고 있으면서 마치 모든 지분을 다 가진 것처럼 경영되는 것이 현실"이라고 지적했다. 특히 상속·증여세 부담이 주가를 높이기보다 낮게 유지하려는 유인으로 작용할 수 있다고 주장했다. 그는 "주가를 끌어올려 주주가치를 극대화하려는 노력보다는 상속세나 증여세에 대한 부담 때문에 오히려 주가를 낮게 유지하는 경우들이 왕왕 있다"고 짚었다.
낮은 자기자본이익률(ROE) 역시 지배구조 문제와 무관하지 않다고 봤다. 알버트 대표는 "지난 20년을 보더라도 한국 증시의 ROE는 7% 수준"이라며 "기업 지배구조가 유일한 이유는 아니지만 가장 큰 비중을 차지하는 이유였다고 생각한다"고 말했다. 다만 최근 증시 변동성에는 삼성전자와 SK하이닉스 등 반도체 관련 두 기업의 시가총액 비중이 50%를 넘는 시장 구조도 영향을 미쳤다고 덧붙였다.
의무공개매수제 도입 논의와 관련해서는 매수 범위를 50%+1주로 할지, 지배주주 지분을 포함해 100%로 할지에 대해 어느 한쪽이 더 낫다고 단정하지 않았다. 다만 50%+1주 방식을 채택한다면 주주별 보유 지분에 비례해 매수 물량을 배분하는 안분 방식이 공정하다는 입장을 밝혔다. 특정 매수 범위를 지지하기보다는 제도 설계 과정에서 주주 간 형평성을 확보해야 한다는 취지다.
아울러 골프존홀딩스에는 골프존카운티의 공개매수 가격이 기업가치를 충분히 반영하지 못했다며 소수주주 보호를 요구했다. 오리온에는 중앙일보 인수 등을 둘러싼 자본 배분 문제를 제기했으며 동아제약에는 소비재 브랜드나 자산 배분 전문가의 사외이사 선임을 고려하고 있다고 밝혔다.
이날 알버트 대표는 한국 시장에 대한 투자를 이어가면서 현지 거점 마련 가능성도 열어뒀다. 한국 사무소 개설에 대해 "시기가 이르면 충분히 고려할 수 있을 것"이라며 "한국 사무소 개소에 대해 긍정적으로 생각하고 있다"고 언급했다. 다만 현시점에서는 사무소 구축보다 투자 기업의 가치를 실현하고 시장에서 공정한 평가를 받도록 하는 데 주력하겠다고 덧붙였다.
송윤서 기자sys0303@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






