서울 주택 매입자금에서 금융기관 대출이 차지하는 비중이 지역별로 크게 엇갈린 것으로 나타났다. 강남3구와 용산구에서는 대출 비중이 낮아진 반면 노원·도봉·강북 등 이른바 ‘노도강’ 지역은 30% 안팎을 기록했다.
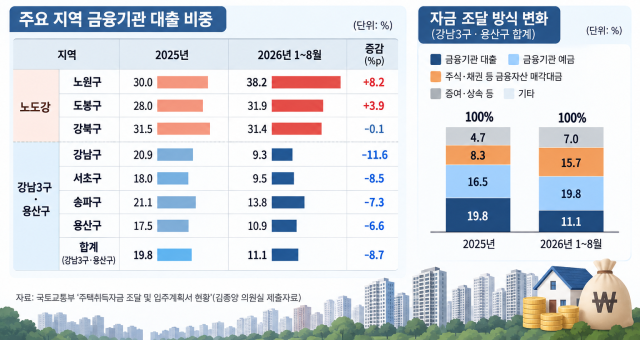
5일 국회 국토교통위원회 소속 김종양 국민의힘 의원이 국토교통부로부터 제출받은 ‘주택취득자금 조달 및 입주계획서 현황’ 국정감사 자료에 따르면 올해 1∼8월 노원구 주택 구매자의 전체 매입자금 가운데 금융기관 대출액 비중은 38.2%로 집계됐다.
이는 지난해 30.0%보다 8.2%포인트 높아진 수치다. 도봉구도 같은 기간 금융기관 대출 비중이 28.0%에서 31.9%로 3.9%포인트 상승했다. 강북구는 31.5%에서 31.4%로 비슷한 수준을 유지했다.
반면 강남3구와 용산구에서는 금융기관 대출 비중이 일제히 낮아졌다.
강남구는 지난해 20.9%에서 올해 1∼8월 9.3%로 11.6%포인트 떨어졌다. 서초구는 18.0%에서 9.5%, 송파구는 21.1%에서 13.8%, 용산구는 17.5%에서 10.9%로 낮아졌다.
강남3구와 용산구를 합친 금융기관 대출 비중도 지난해 19.8%에서 올해 1∼8월 11.1%로 하락했다.
대신 이들 지역에서는 금융자산 매각대금 비중이 높아졌다. 강남구는 주식·채권 등 금융자산 매각대금 비중이 지난해 5.5%에서 올해 14.8%로 상승했다. 서초구는 5.3%에서 15.6%, 송파구는 4.1%에서 10.8%, 용산구는 7.0%에서 15.5%로 높아졌다.
강남3구와 용산구를 합산하면 금융기관 예금액 비중도 지난해 16.5%에서 올해 19.8%로 상승했다. 증여·상속으로 마련한 자금 비중 역시 4.7%에서 7.0%로 높아졌다.
노도강 지역은 15억원 이하 아파트 거래 비중이 높아 대출 규제 변화에 더 민감할 수 있다는 지적도 나온다.
서울시가 국토교통부 실거래가 공개시스템을 분석한 결과 지난 8월 노원구 아파트 거래의 99.8%가 15억원 이하였고, 도봉구와 강북구는 전부 15억원 이하였다. 서울 전체에서도 15억원 이하 거래 비중은 79.9%로 집계됐다.
이에 따라 15억원 이하 주택에 적용되는 주택담보대출 6억원 한도를 추가로 낮출 경우 서울 외곽의 주택 구매자들이 상대적으로 더 큰 영향을 받을 가능성이 제기된다.
고가 지역은 현금과 금융자산을 활용한 매입 여력이 커진 반면 외곽 지역은 대출 의존도가 높은 만큼, 추가 대출 규제가 실수요자의 매수 여력을 더 크게 압박할 수 있다는 분석이다.
김 의원은 “대출 규제의 문턱이 높아질수록 현금 여력이 있는 지역은 자기자금으로 집을 사고, 대출 없이는 집을 살 수 없는 서울 외곽의 실수요자만 벼랑 끝으로 내몰리고 있다”며 “집값을 잡겠다며 내놓은 대출 규제가 정작 서민의 내 집 마련 사다리만 걷어차는 역진적 규제로 변질됐다”고 지적했다.
이어 “주담대 한도를 추가로 조이는 것은 노도강 등 외곽 실수요자에게 집을 사지 말라는 통보나 다름없다”며 “정부와 금융당국은 획일적인 대출 옥죄기를 멈추고 실수요자 보호 장치부터 마련해야 한다”고 말했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지