
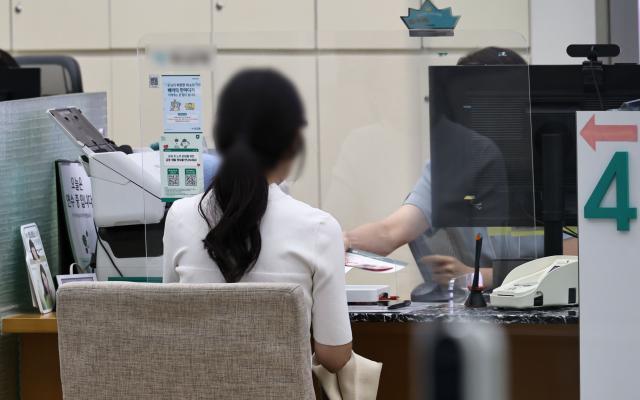
서울 시내의 한 은행 대출 창구 모습. [사진=연합뉴스]
더 낮은 금리의 대출로 갈아타 이자 부담을 줄인다는 대환대출 제도의 취지가 무색해지고 있다. 은행권 곳곳에서 대환대출 금리가 일반 신규 대출보다 오히려 높게 나타나면서다. 가계대출 총량 관리가 강화되자 은행들이 신규 대출뿐 아니라 대환대출 취급에도 보수적으로 나선 영향으로 풀이된다.
27일 국회 정무위원회 소속 국민의힘 박성훈 의원이 금융감독원에서 받은 '은행별 일반·대환대출 평균금리 비교' 자료에 따르면 올해 7월 주택담보대출을 취급한 16개 은행 가운데 11곳에서 대환대출 평균금리가 일반 신규 대출보다 높은 것으로 나타났다.
금리 차이가 가장 큰 곳은 iM뱅크였다. 대환대출 금리는 연 7.17%로 일반 신규 주담대 금리(4.84%)보다 2.33%포인트 높았다. 전북·제주·부산·수협은행에서도 대환대출 금리가 신규 대출보다 0.39~0.53%포인트 높았다.
5대 시중은행(KB국민·신한·하나·우리·NH농협은행)에서도 금리 역전이 확인됐다. 우리은행의 대환대출 금리는 4.71%로 일반 신규 주담대 금리(4.34%)보다 0.37%포인트 높았다. NH농협은행과 하나은행도 대환대출 금리가 각각 0.24%포인트, 0.18%포인트 높았다.
반면 KB국민은행은 일반 신규 대출이 4.36%, 대환대출이 4.32%로 대환 금리가 0.04%포인트 낮았다. 신한은행도 신규 대출 4.42%, 대환대출 4.30%로 대환 금리가 0.12%포인트 낮았다.
실제 대출 갈아타기를 알아본 금융소비자들도 이 같은 상황을 체감하고 있다. 기존 대출 이자 부담을 줄이기 위해 대환대출을 알아봤다가 결국 포기하는 사례도 나오고 있다. 대환대출을 알아본 한 직장인은 "상담을 받고 금리를 비교해보니 기존 대출보다 조건이 나아지기는커녕 갈아타기용 대출 금리가 오히려 더 높아 기존 대출을 계속 쓰기로 했다"고 말했다.
신용대출도 비슷한 상황이다. 16개 은행 가운데 10곳에서 대환대출 금리가 일반 신규 대출을 웃돌았다. 5대 은행 중에서는 우리은행을 제외한 4곳에서 대환 신용대출 금리가 더 높았다. 특히 하나은행은 일반 신규 신용대출 평균금리가 4.70%였지만 대환대출은 5.72%로 1.02%포인트 높았다.
다만 금융당국은 단순 평균금리만으로 은행이 대환대출 금리를 더 높게 책정했다고 단정하기는 어렵다는 입장이다. 일반 신규 대출과 대환대출을 이용하는 차주의 신용도와 담보가치, 상품 구성 등이 서로 다르기 때문이다.
대환대출은 기존 대출을 더 낮은 금리의 상품으로 갈아탈 수 있도록 해 금융소비자의 이자 부담을 낮추기 위해 도입됐다. 금융위원회에 따르면 지난해 말까지 약 42만명이 대출 갈아타기 서비스를 이용했고, 1인당 연간 이자 절감액은 평균 169만원에 달했다.
하지만 최근 시장금리가 오르고 은행들의 대출 문턱까지 높아지면서 소비자가 체감하는 대환 효과는 예전만 못하다는 지적이 나온다. 특히 금융당국의 가계대출 총량 관리 기조 아래 은행들이 대출 한도와 취급 규모를 보수적으로 운영하면서 신규 대출과 함께 대환대출 영업도 위축되고 있다는 분석이다. 금융권 관계자는 "은행 입장에서는 현재 대출 자체가 규제를 많이 받고 있어 대출 취급이 위축된 상황"이라고 말했다.
박성훈 의원은 "더 싼 금리를 찾아 대출을 갈아타도록 만든 제도인 만큼 소비자 입장에서는 그 효과에 의문을 가질 수밖에 없다"며 "금융당국은 금리 역전의 원인을 점검하고, 이 제도가 실제 차주의 이자 부담을 얼마나 줄이고 있는지 따져봐야 한다"고 말했다.
27일 국회 정무위원회 소속 국민의힘 박성훈 의원이 금융감독원에서 받은 '은행별 일반·대환대출 평균금리 비교' 자료에 따르면 올해 7월 주택담보대출을 취급한 16개 은행 가운데 11곳에서 대환대출 평균금리가 일반 신규 대출보다 높은 것으로 나타났다.
금리 차이가 가장 큰 곳은 iM뱅크였다. 대환대출 금리는 연 7.17%로 일반 신규 주담대 금리(4.84%)보다 2.33%포인트 높았다. 전북·제주·부산·수협은행에서도 대환대출 금리가 신규 대출보다 0.39~0.53%포인트 높았다.
5대 시중은행(KB국민·신한·하나·우리·NH농협은행)에서도 금리 역전이 확인됐다. 우리은행의 대환대출 금리는 4.71%로 일반 신규 주담대 금리(4.34%)보다 0.37%포인트 높았다. NH농협은행과 하나은행도 대환대출 금리가 각각 0.24%포인트, 0.18%포인트 높았다.
실제 대출 갈아타기를 알아본 금융소비자들도 이 같은 상황을 체감하고 있다. 기존 대출 이자 부담을 줄이기 위해 대환대출을 알아봤다가 결국 포기하는 사례도 나오고 있다. 대환대출을 알아본 한 직장인은 "상담을 받고 금리를 비교해보니 기존 대출보다 조건이 나아지기는커녕 갈아타기용 대출 금리가 오히려 더 높아 기존 대출을 계속 쓰기로 했다"고 말했다.
신용대출도 비슷한 상황이다. 16개 은행 가운데 10곳에서 대환대출 금리가 일반 신규 대출을 웃돌았다. 5대 은행 중에서는 우리은행을 제외한 4곳에서 대환 신용대출 금리가 더 높았다. 특히 하나은행은 일반 신규 신용대출 평균금리가 4.70%였지만 대환대출은 5.72%로 1.02%포인트 높았다.
다만 금융당국은 단순 평균금리만으로 은행이 대환대출 금리를 더 높게 책정했다고 단정하기는 어렵다는 입장이다. 일반 신규 대출과 대환대출을 이용하는 차주의 신용도와 담보가치, 상품 구성 등이 서로 다르기 때문이다.
대환대출은 기존 대출을 더 낮은 금리의 상품으로 갈아탈 수 있도록 해 금융소비자의 이자 부담을 낮추기 위해 도입됐다. 금융위원회에 따르면 지난해 말까지 약 42만명이 대출 갈아타기 서비스를 이용했고, 1인당 연간 이자 절감액은 평균 169만원에 달했다.
하지만 최근 시장금리가 오르고 은행들의 대출 문턱까지 높아지면서 소비자가 체감하는 대환 효과는 예전만 못하다는 지적이 나온다. 특히 금융당국의 가계대출 총량 관리 기조 아래 은행들이 대출 한도와 취급 규모를 보수적으로 운영하면서 신규 대출과 함께 대환대출 영업도 위축되고 있다는 분석이다. 금융권 관계자는 "은행 입장에서는 현재 대출 자체가 규제를 많이 받고 있어 대출 취급이 위축된 상황"이라고 말했다.
박성훈 의원은 "더 싼 금리를 찾아 대출을 갈아타도록 만든 제도인 만큼 소비자 입장에서는 그 효과에 의문을 가질 수밖에 없다"며 "금융당국은 금리 역전의 원인을 점검하고, 이 제도가 실제 차주의 이자 부담을 얼마나 줄이고 있는지 따져봐야 한다"고 말했다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






