
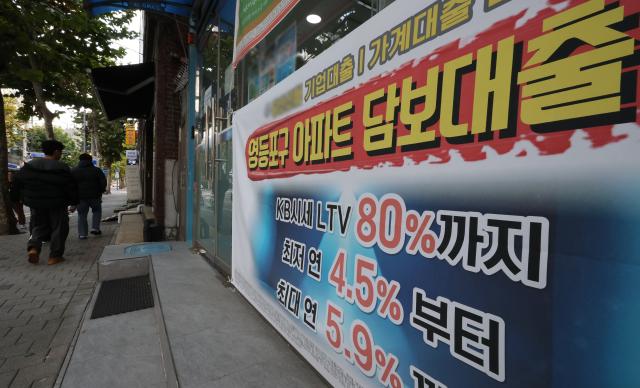
서울 영등포구 한 금융기관에 대출 관련 안내문이 붙어 있다. [사진=연합뉴스]
# 개인투자자 A씨는 최근 주가가 떨어지자 빚을 내 사들인 주식을 추가 매수했다. 매입 단가를 낮춰 반등할 때 손실을 만회하려는 생각에서다. 하지만 주가가 더 밀리면서 추가 매수에 필요한 돈도 늘었다. 여윳돈이 부족해진 A씨는 결국 마이너스통장에서 돈을 더 꺼내 썼다.
# 배우자 월급으로 생활비와 기존 대출 이자를 감당하던 주부 B씨는 최근 가족이 입원하면서 목돈이 필요해졌다. 당장 쓸 돈은 부족했지만 모아둔 예금을 중도해지하기는 아까워 예금담보대출을 받았다. B씨는 “여윳돈이 없어 아르바이트라도 하려 했지만 아이를 맡길 곳이 마땅치 않아 대출을 알아보게 됐다”고 말했다.
마이너스통장 잔액이 4년 3개월 만에 최고 수준으로 불어난 가운데 예·적금담보대출도 7조원을 넘어섰다. 주식 저가 매수와 추가 매입을 위한 투자자금뿐 아니라 생활비와 병원비 등 급전을 마련하기 위해 대출을 활용하는 사례도 나타나고 있다.
15일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 마이너스통장 잔액은 지난 12일 기준 44조2632억원으로 집계됐다. 2022년 8월 말(44조7699억원) 이후 가장 많다. 지난달 말보다 6682억원(1.5%) 늘면서 이달 들어 12일 만에 10월 한 달 증가액(6115억원)을 웃돌았다.
마이너스통장은 미리 정해둔 한도 안에서 필요할 때 돈을 꺼내 쓸 수 있는 신용대출 상품이다. 약정 한도 대비 실제 사용 잔액 비율인 소진율도 높아졌다. A은행 소진율은 지난해 말 43.0%에서 지난달 말 47.3%, 이달 12일 48.0%로 상승했다. B은행도 같은 기간 40.2%에서 45.1%, 46.1%로 높아졌다.
은행권은 최근 증시가 하락과 반등을 반복하면서 저가 매수 자금을 확보하려는 수요가 마통 증가에 영향을 미쳤다고 보고 있다. 보유 주식 매입 단가를 낮추거나 반등 시점에 맞춰 자금을 투입하려는 투자자들이 기존 대출 한도를 활용하고 있다는 설명이다.
보유한 예·적금을 담보로 돈을 빌리는 수요도 늘었다. 주택청약담보대출을 포함한 5대 은행의 예·적금담보대출 잔액은 같은 날 7조1430억원을 기록했다. 올해 3월 말 6조2836억원에서 9월 말 6조8508억원으로 늘어난 데 이어 7조원 선을 넘어선 것이다.
예·적금담보대출은 통장을 깨지 않고 필요한 돈을 마련할 수 있는 상품이다. 예·적금 만기를 유지해 중도해지에 따른 이자 손실을 피하거나 청약통장 가입 기간과 납입 실적을 지키면서 일시적인 자금 부족을 메우는 데 활용할 수 있다. 대출 자체가 총부채원리금상환비율(DSR)에 따른 한도 제한을 받지 않아 다른 대출 한도가 부족할 때 이용할 수 있는 자금 조달 수단이기도 하다.
이처럼 대출을 활용하는 배경에는 투자 수요와 함께 소득만으로 예상치 못한 지출을 감당하기 어려운 사정도 있다. 한 금융권 관계자는 “소득만으로 생활비를 감당하기 어려워 급전을 빌리거나 일시적인 자금 부족을 메우는 수요가 있다”고 설명했다.
다만 예·적금담보대출은 상환하지 못하면 담보 예·적금과 상계 등으로 통장이 해지되고, 만기까지 유지했을 때 받을 이자를 받지 못할 수 있다. 담보로 맡긴 청약통장이 해지되면 가입 기간과 납입 실적도 잃을 수 있다. 시중은행 관계자는 “예·적금담보대출을 이용하기 전 중도해지로 줄어드는 이자와 필요한 기간 부담할 대출 이자를 금액으로 비교해 봐야 한다”고 조언했다.
당장 급한 돈을 대출로 메우더라도 대출 의존이 길어지면 가계 소비에 부담이 될 수 있다는 우려도 있다. 조동근 명지대 경제학과 명예교수는 “대출 의존도가 높아지면 소비 여력이 떨어지고, 이는 자영업자 매출 감소로도 이어질 수 있다”고 말했다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






